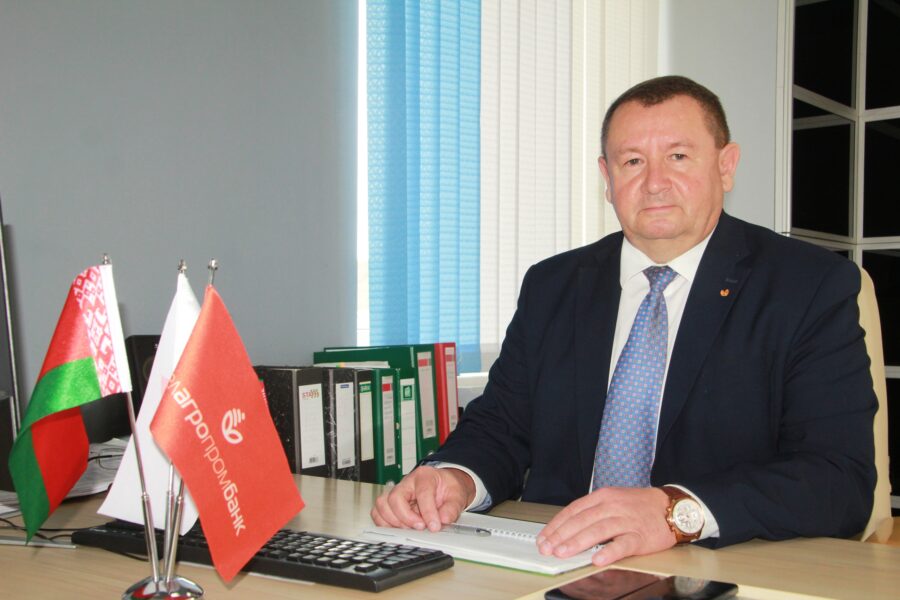
Пытанні аб банкаўскіх укладах хвалююць многіх. Ці варта адкрываць дэпазіт, як не страціць працэнты і ў якой валюце захоўваць зберажэнні – самыя сярод іх распаўсюджаныя. Мы папрасілі начальніка цэнтра банкаўскіх паслуг № 325 Ігара Карасевіча разабраць самыя частыя сітуацыі.
– Ігар Леанідавіч, многія людзі лічаць, што захоўваць грошы дома прасцей і надзейней. Навошта ўвогуле адкрываць уклад?
– Псіхалагічна нам сапраўды спакайней, калі пад рукой ёсць наяўныя грошы. Але з фінансавага пункта гледжання ўклад вырашае адразу дзве задачы. Першая – абарона зберажэнняў ад спакусы выдаткаваць іх на спантанныя пакупкі. Другая – пасіўны даход. Нават пры сціплай стаўцы вашыя грошы працуюць, а не проста ляжаць. Да таго ж банкаўскі ўклад застрахаваны дзяржавай, што значна надзейней хатняй “схованкі”.
– Як правільна лічыць працэнты? Пра якія нюансы варта памятаць?
– Самы важны момант, пра які шмат хто забывае – гэта капіталізацыя. Калі вы дазваляеце банку не выдаваць вам працэнты на рукі, а дадаваць іх да асноўнай сумы ўкладу, то ў наступным месяцы працэнты налічваюцца ўжо на большую суму. Гэта і ёсць “складаны працэнт”. Таксама заўсёды звяртайце ўвагу на тып укладу: безадзыўны дае больш высокую стаўку, але зняць грошы раней тэрміну без страты працэнтаў не атрымаецца. Адзыўны – стаўка ніжэй, але вы можаце забраць зберажэнні ў любы момант.
– Калі я каплю на вучобу дзіцяці ці рамонт і ведаю дакладную дату, які варыянт абраць?
– У такім выпадку лагічней за ўсё разгледзець безадзыўны ўклад. Вы сапраўды ведаеце, што грошы спатрэбяцца, дапусцім, у жніўні. Значыць, вы спакойна пакідаеце іх на паўгода ці год, атрымліваеце максімальную стаўку і не хвалюецеся, што захочаце зняць іх датэрмінова. Гэта адзін з самых выгадных сцэнарыяў.
– Каб атрымаць працэнты, абавязкова ісці ў банк?
– Зусім не. Сёння большасць аперацый можна рабіць анлайн. Працэнты проста налічваюцца на ваш дэпазітны рахунак. Вы можаце альбо пакінуць іх там для капіталізацыі, альбо наладзіць аўтаматычны перавод на сваю карту ў тым жа банку. Гэта робіцца праз мабільнае прыкладанне за пару хвілін, наведванне офіса не патрабуецца.
– Якую валюту абраць? Традыцыйна раяць долар ці еўра, але сёння шмат гавораць ужо пра юань і расійскі рубель.
– Выбар валюты залежыць ад вашых мэт. Калі плануеце выкарыстоўваць грошы ўнутры краіны, зручней беларускі рубель – вы не страціце на канвертацыі. Долары і еўра падыходзяць для доўгатэрміновага захавання, асабліва калі вы параўноўваеце стаўкі з інфляцыяй. У апошні час многія дыверсіфікуюць зберажэнні і адкрываюць уклады ў расійскіх рублях або юанях – гэта дазваляе размеркаваць рызыкі. Галоўнае – не класці ўсе яйкі ў адзін кошык, нават калі здаецца, што курс зараз стабільны.
– На што яшчэ звярнуць увагу перад адкрыццём дамовы?
– Разумны падыход да ўкладу – гэта стратэгія, а не пагоня за самай высокай лічбай на рэкламным банеры. Ацаніце тры рэчы. Першае: ці патрэбна вам магчымасць папаўнення – нават невялікія рэгулярныя ўзносы моцна павялічваюць выніковую суму. Другое: ці гатовыя вы адмовіцца ад датэрміновага зняцця дзеля падвышанай стаўкі. Трэцяе: наколькі для вас важны анлайн-доступ да рахунку, каб кантраляваць усё без візітаў у банк.
– Дзе прасцей за ўсё адкрыць уклад, каб не марнаваць час?
– Калі казаць пра час, то самы зручны варыянт – мабільны дадатак. Вы сядзіце дома ці на працы, выбіраеце параметры, запаўняеце заяўку, і дэпазіт адкрыты. Гэта не прывязана да гадзін працы офісаў.
Але калі вам патрэбна асабістая кансультацыя, заўсёды можна прыйсці ў аддзяленне – там падрабязна разлічаць даход менавіта пад вашу сітуацыю.
Гутарыла Галіна КАЗАК.
Фота аўтара.